11月4日,南京沁恒微电子股份有限公司(简称:沁恒微)深交所创业板IPO审核状态变更为“已受理”。华泰联合证券为其保荐机构,拟募资14.8614亿元。
据招股书,沁恒微专注于连接技术和微处理器研究,是一家基于自研专业接口IP、内核IP构建一体化芯片的集成电路设计企业。报告期内,公司主营业务为接口芯片和互连型MCU芯片的研发、设计与销售。接口芯片是电子设备信息交换、互连互通的窗口;互连型MCU将处理器技术与连接技术深度融合,是自带信息交换窗口的数据处理中心。上述产品侧重于连接、联网和控制,主要应用于工业控制与连接、物联组网和互联、计算机及手机周边等领域。
公司主要产品必需的内核IP和专业接口IP就像电脑的中央处理器和网络模块,是系统级芯片设计环节的核心关键“原材料”,具有较高的技术难度和研发门槛。有别于从第三方购买IP再整合组装MCU/SoC芯片的常规模式,公司产业化路径是“先打IP地基、再建芯片高楼”,首先进行底层关键技术研究,形成包括处理器、PHY、控制器、协议栈在内的矩阵化、垂直化的自主IP体系,再根据市场需求一体化构建芯片产品。经过多年研发与迭代,公司自主IP体系将芯片级国产能力溯源到更彻底的“2.0版本”,即核心组件级自主,突破了外购IP核再加外围的芯片设计模式,减少了对第三方技术和生态的依赖,实现了性能优化、边际成本优势和可持续竞争力。
报告期内,搭载公司自研处理器内核的芯片产品收入占比分别为76.56%、77.68%、79.82%及80.90%,占比较高且逐年提升。报告期内,公司所有新研发芯片均无需依赖第三方处理器内核或关键接口IP的技术授权。经过多年研发与迭代,公司按照RISC-V开放指令集规范自主设计的第五代精简指令集“青稞”处理器,报告期累计出货超三亿颗,最近一年一期超两亿颗。在中断响应速度、运行功耗、运算能力等方面,公司青稞处理器对标市面主流的英国ArmCortex-M系列处理器,不仅体现出一定的性能指标优势,而且具有较强的产品特色和经济效益。
报告期内,公司主要采购晶圆及封测服务。报告期内,公司主要供应商或所属集团包括:晶圆厂(688981.SH)、韩国SK Keyfoundry、(688347.SH)、(.SH)等;封测厂(.SZ)、(.SZ)、华宇电子(874578.NEEQ)等;以及厂(.SH)等,公司与主要供应商合作稳定。
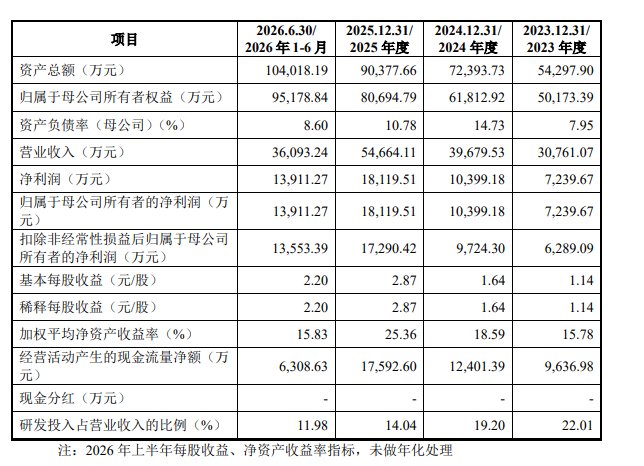
财务方面,于2023年度、2024年度、2025年度、2026年1-6月,公司实现营业收入分别约3.08亿元、3.97亿元、5.47亿元、3.61亿元;同期,录得归属于母公司所有者的净利润分别约0.72亿元、1.04亿元、1.81亿元、1.39亿元。