证券之星吴凡
11月9日,广东龙行天下科技股份有限公司(下称“龙行天下”)首发上会获通过,这家处于全球头部的运动鞋履代工企业终于拿到了通往主板的门票。但上市委会议现场抛出的问询,也同样值得关注。
审议结果公告显示,上市委要求发行人结合行业竞争格局、与头部企业的收入规模及市场份额差距、主要客户稳定性与新客户开发、报告期后经营情况等,说明经营业绩的稳定性,并追问相关风险提示是否充分;保荐代表人、会计师须发表明确意见。这三个层面的问题层层递进,并最终指向一个问题:在全球销售规模第七、境内销售规模第二的行业地位下,龙行天下的盈利韧性是否足以支撑这一“规模领先”叙事,招股书的风险揭示是否充分到足以让投资者形成独立判断。
上市委首先要求说明公司与头部企业的差距。
招股书显示,2025年,龙行天下营收58.34亿元,在全球运动鞋履制造行业以1.78%的市场份额位列第七,境内销售规模排名第二。今年上半年,公司营收为31.77亿元,营收体量与头部代工厂丰泰企业、以及尚存在较大差距。
规模位次之外,盈利能力的结构性落差更为鲜明。
2023年至2025年(下称“报告期”),龙行天下的毛利率分别为19.10%、17.61%和18.48%,毛利率水平略低于各期可比公司平均值,而在报告期内,和丰泰企业的各期毛利率均超过20%。
毛利率的差异部分来自人工成本的差异。截至2025年末,龙行天下有67.41%的产能位于中国境内,少部分产能分布在越南和印尼;而和在中国境内的产能仅分别为1.25%和9%,主要产能集中在越南、印尼等东南亚、南亚地区和国家,这些地区人工成本较低,致使龙行天下的平均人工成本高于同行业可比上市公司。
产品结构同样限制了其溢价空间。运动鞋代工业务是龙行天下的核心收入来源,其中跑鞋和专业运动鞋产品收入占比较高:2025年及今年上半年,二者合计收入比重分别为56.97%和60.01%,但上述产品的毛利率均未超过20%。相比之下,户外鞋在报告期内的毛利率均超过20%,今年上半年达到24.23%,但其同期收入占比仅为14.20%。
反观头部企业,丰泰长期深度绑定Nike,并承接高阶制鞋订单;的中高端鞋款开发能力较强,产品结构得以向高毛利品类倾斜。
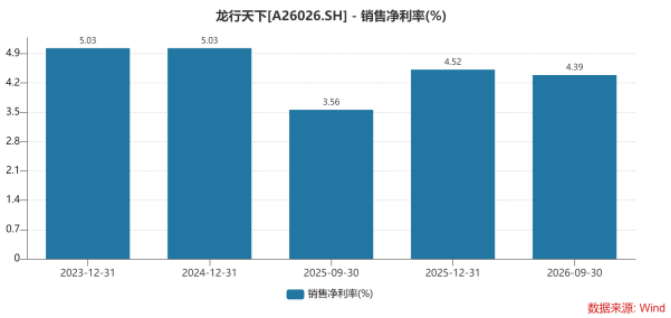
证券之星注意到,受毛利率水平相对有限等因素影响,2024年和2025年公司销售净利率分别为5.03%和4.52%;同期,销售净利率分别为15.98%和12.84%。今年前三季度,的销售净利率下滑至9.6%,同期龙行天下4.39%的净利率水平与其仍有差距。
上市委的上述追问,核心关切或在于:公司营收规模不足60亿元、净利率不足5%,其行业地位的含金量能否支撑主板蓝筹定位,以及现有规模在成本波动情形下是否具备足够的抗风险能力。
问询中“主要客户稳定性、新客户开发”这一组要求,则指向龙行天下的客户结构。
报告期内,公司前五大客户的合计收入占比均超过八成,这种集中度在运动鞋履制造行业中虽有普遍性,但龙行天下的特殊之处在于,其客户集中并非单纯的订单量大,而是对第一大客户的收入依赖与订单条款上的风险不对称同时存在。
证券之星注意到,是公司报告期内的第一大客户,收入占比长期在20%以上。今年上半年,公司向的销售收入为7.76亿元,营收占比为24.42%,后者继续稳居第一大客户位置。不仅如此,双方还于2019年合资成立了广西宁站科技有限公司,这也是截至招股书披露日,龙行天下唯一的合营企业。
这种与大客户的深度绑定在订单稳定性上可能是一种“锁定”,但同时也意味着,的订单策略变动,对龙行天下产能利用率和营收的边际影响显著大于其他单一客户。例如在对上交所的首轮答复中,公司提到,在与主要品牌方签署的框架合同,仅有和New Balance明确约定了买方原因主动调整或取消订单的具体处理情形。
以为例,买方有权根据经营情况及市场变化,提前30天书面通知供方变更或取消全部或部分订单。而作为供应商的龙行天下需要承担订单取消后的常规材料回用、资金占用、生产滞销毁损减值、非常规材料1年内未回用等主要存货和运营风险。
报告期内,公司开拓了森马集团、La Sportiva等运动鞋履业务新客户,但这些新客户的绝对体量能否在可预见的未来实质性改变收入结构,仍有待持续观察。
此外,上市委将“报告期后经营情况”单独列为问询要素,通常意味着审核端已经注意到某些边际承压的迹象。证券之星注意到,2025年公司营收同比增长4.41%,增速较上年同期放缓;归母净利润同比下滑8.71%,扣非归母净利润同比下滑10.28%,利润端承压主要受到费用增长与减值损失拖累。
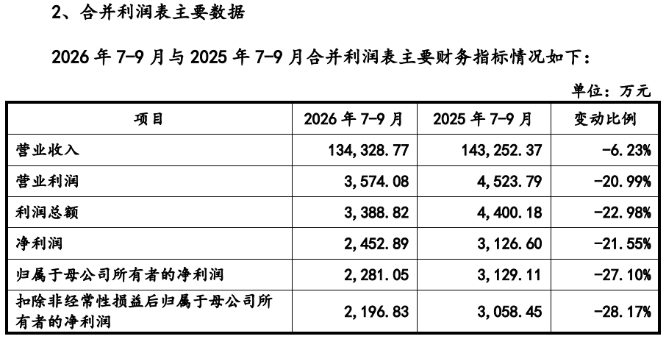
今年前三季度,公司实现营业收入45.2亿元,同比增长3.58%;实现归母净利润1.94亿元,同比增长28.15%,但第三季度公司营收同比下滑6.23%,归母净利润和扣非归母净利润分别同比下滑27.10%和28.17%。
单季度下滑是订单节奏的短期扰动,还是客户议价与订单结构压力的显现?对投资者来说,比累计增速更值得关注的是,第四季度及后续报告期能否扭转单季利润下滑趋势,以及公司能否在新客户开发与产品结构升级上给出可验证的增量。(本文首发证券之星,作者|吴凡)