24.44亿元交易对价,约占截至2025年末108.78亿元货币资金的22.5%
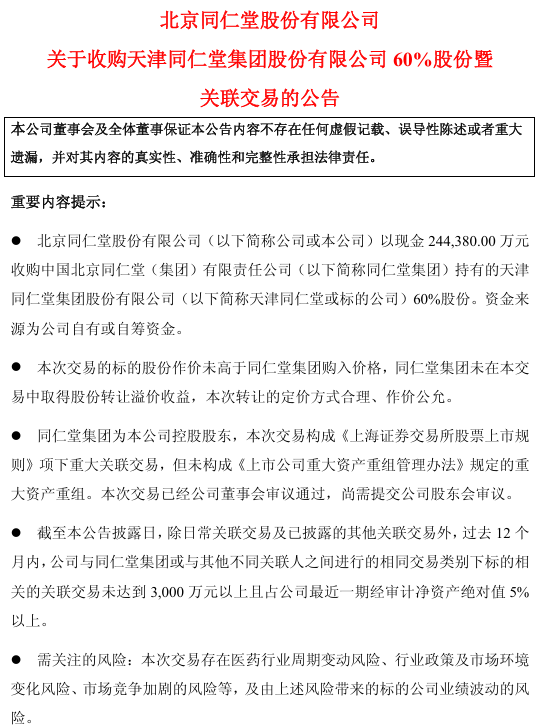
北京股份有限公司(.SH,下称)近日披露收购方案,拟收购天津集团股份有限公司(下称天津)60%权益,标的全部权益评估值40.73亿元,较账面归母净资产增值339.29%,对应对价24.44亿元。该交易属于重大关联交易,已经董事会审议通过,尚待股东大会表决。
本次交易资金分两期拨付,首期14.66亿元于协议生效后五个工作日内支付,尾款9.78亿元最晚于2027年3月末结清,尾款参照LPR计息且需附带担保;若签约满六个月仍未完成交割,任意一方均有权终止协议。
投资时间网、标点财经研究员关注到,这场作价24.44亿元的收购背后,是集团与天津绵延多年的商标与品牌纠葛。
2021年,集团起诉天津,主张商标侵权及不正当竞争并索赔5000万元,这场纠纷成为天津IPO在2023年9月终止的关键阻碍。2024年12月,集团通过合伙企业相关安排取得天津60%股权控制权,品牌对峙迎来转机。本次收购是集团履行同业竞争承诺的落地方式,向上市公司注入这份权属障碍已经消除的资产,天津剩余四成股权由(01513.HK)持有。
如今,依托成熟上市平台,常年生产四百余个中成药品规,工业、商业板块体量均衡。本次收购将带来成熟的院内处方药管线与学术推广体系,补齐院内渠道短板。天津持有上百个药品批准文号,肾炎康复片、血府逐瘀胶囊、脉管复康片深耕公立,与安宫牛黄丸等大单品侧重院外零售的格局形成互补;2026年上半年双向购销落地,往来初具规模,协同初见雏形。
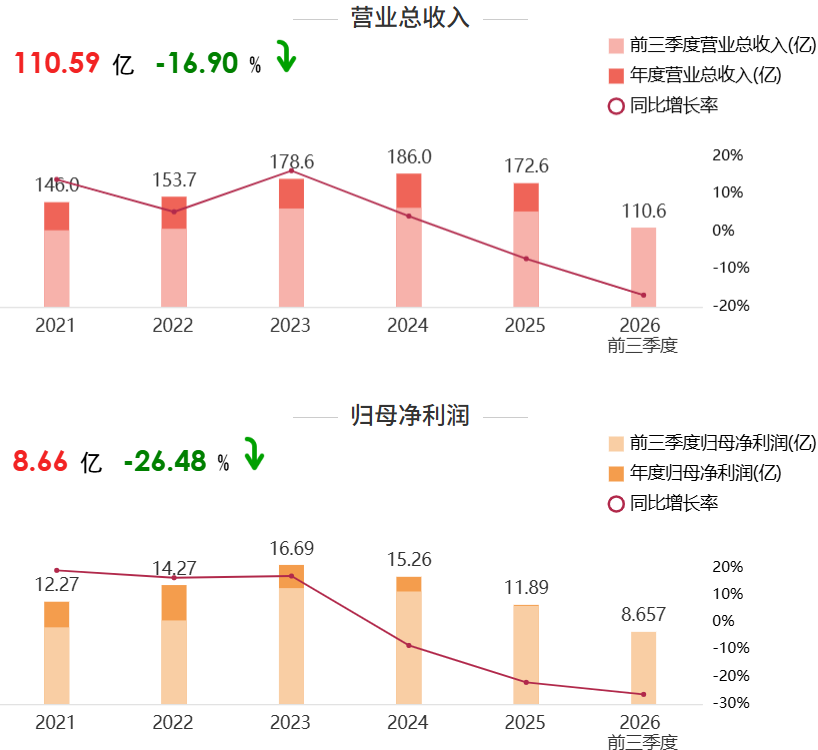
不过,在业务层面的互补空间之外,二者经营表现却呈现明显分化。财报显示,2025年营收172.56亿元、归母净利润11.89亿元,分别同比下滑7.21%、22.07%;2026年前三季度营收110.59亿元、净利8.66亿元,分别同比下滑16.90%、26.48%,工业、商业同步走弱;而天津2025年营收10.37亿元、净利润1.99亿元,销售净利率显著高于收购方。二者赛道错位,一方深耕院内处方市场,另一方主打院外零售渠道,共同覆盖处方与零售两大品类。
尽管前期权属问题已经理顺,且本次交易相比常规外部并购具备更高落地确定性,但业务协同的想象空间,并不等于风险的自然消解,后续仍需应对一系列复杂考验。
根据公告,本次评估采用市场法,天津评估增值率339.29%,增值核心来源于其持续盈利能力,非账面有形资产。
而标的盈利本身已有波动,2024年净利润实现1.68亿元,2025年回升至1.99亿元,单一年度修复尚不足以锁定长期盈利中枢。若核心品种受医保控费、集采扩围、中药材涨价冲击而业绩下滑,标的盈利不及预期,支撑本次高估值的回报预期难以落地,拖累上市公司合并利润,这笔大额收购的经济回报将不及预期。
同时,此次24.44亿元的交易对价,占到2025年末货币资金108.78亿元的22.5%。在净利润同比下滑超两成的背景下,这笔大额现金支出或收窄公司的财务缓冲空间。
财务之外,业务层面的融合同样存在不小挑战。天津依靠院内学术推广、临床招商驱动处方药销售,则依托经销商、连锁开展院外产品流通,两套体系在考核、运营、客户维护上差异显著。上半年双向购销仅为初步合作,打通流转、统一定价、重塑激励仍需时间。
值得关注的是,天津长期由民营团队经营,集团入主时间较短,叠加持有四成股权,重大事项沟通协调存在不确定性;一旦整合不及预期,渠道协同红利或将逐步消耗,本次收购对应的溢价兑现难度随之上升。
本次交易为持续多年的争端提供了化解路径,但者本就难以区分京津两家,字号混淆不会随交割自动消失。依托本次交易履行同业竞争承诺,并不等于自然划清双方业务经营边界,内部出现价格竞争、渠道重复投入的风险依旧存在,若业务区隔不到位,相关争议仍有再起可能,冲击老字号整体品牌声誉。
综合上述风险考量,历经商标纠纷后斥资收购、利润持续承压的,能否顺利兑现标的现金流与整合收益?
投时关键词:(.SH)|(01513.HK)